Joyas de jurisprudencia | Dirección laboral, control técnico y descentralización en actividades altamente especializadas
La STS 192/2026, de 25 de febrero (rec. 3564/2023), dictada por el Pleno de la Sala de lo Social, aborda una cuestión clásica —la cesión ilegal del art. 43 ET— desde un contexto poco habitual: la actividad artística y, en concreto, la organización del coro del Teatro Real.
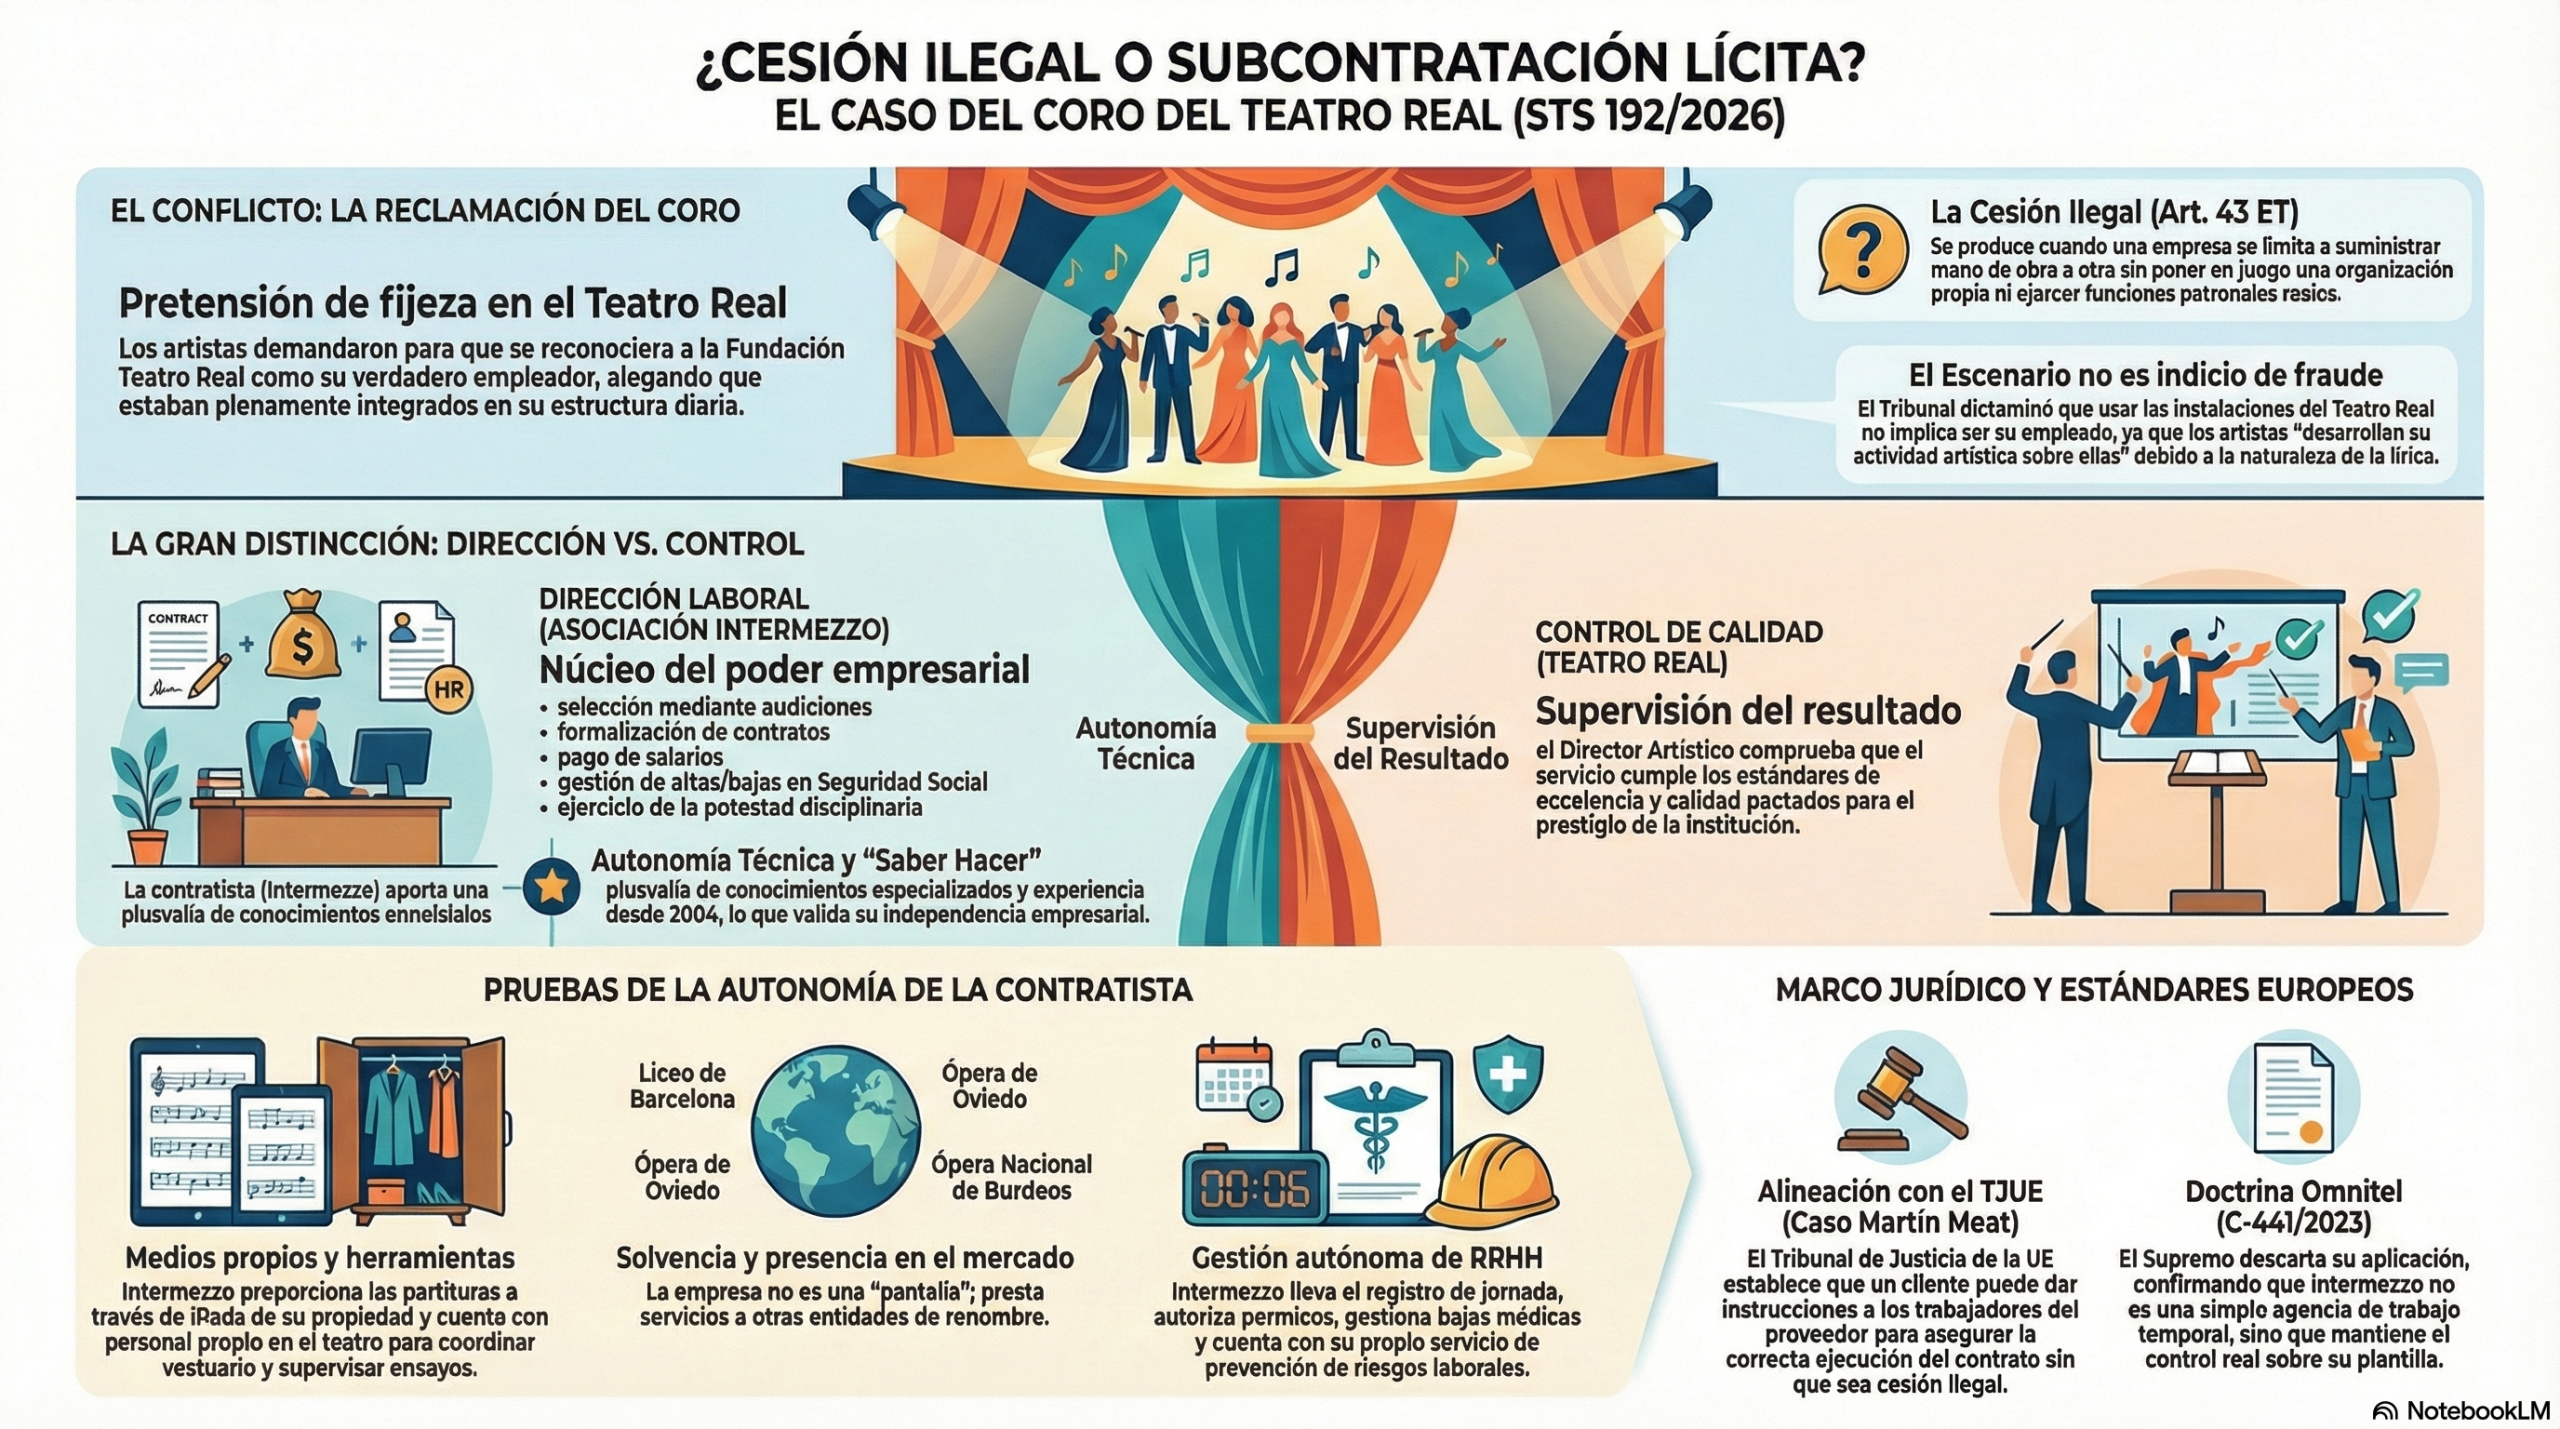
El caso plantea un problema bien conocido: si la prestación de servicios de los cantantes, formalmente contratados por la Asociación Intermezzo, pero desarrollada de forma continuada en el Teatro Real, implica una mera descentralización productiva o encubre una cesión ilegal. La respuesta del Tribunal Supremo es clara: no hay cesión ilegal, sino una contrata lícita en la que la empresa contratista mantiene la condición de verdadero empleador.
Sin embargo, el interés de la sentencia no reside tanto en el resultado como en la forma en que se construye. El Tribunal no se limita a aplicar los criterios clásicos —organización propia, ejercicio de facultades empresariales, asunción del riesgo—, sino que introduce una matización relevante en la forma de analizar el poder de dirección.
En contextos de actividad altamente especializada, el Tribunal reconoce que la intervención de la empresa principal puede ser intensa, estructural e incluso necesaria, sin que por ello se produzca una cesión ilegal. En el caso de la lírica, la actividad no es separable del resultado artístico final, lo que exige una coordinación estrecha entre quien organiza el espectáculo y quienes lo ejecutan.
La intervención del Teatro Real se sitúa en el plano del control del resultado artístico, mientras que el poder de dirección laboral permanece en la empresa contratista. No hay, por tanto, el desplazamiento estructural del poder empresarial que caracteriza la cesión ilegal.
A partir de aquí, la sentencia articula una distinción que resulta decisiva: la diferencia entre dirección laboral y control técnico o de calidad del servicio. La primera se refiere al núcleo del poder empresarial —organización del trabajo, gestión de la relación laboral, facultades disciplinarias—. El segundo, en cambio, se proyecta sobre el resultado de la actividad y puede implicar supervisión, instrucciones o coordinación sin alterar la titularidad del poder empresarial.
Esta distinción permite al Tribunal sostener que la intervención del Teatro Real —a través de la dirección artística, la fijación de la programación o la supervisión de ensayos— no constituye ejercicio de poder de dirección laboral, sino control de la calidad y excelencia del resultado artístico. La contratista no abdica de su función empresarial, sino que la ejerce plenamente en el plano laboral, mientras que la Fundación actúa en el plano técnico del producto final.
La lectura de la sentencia ha sido también objeto de atención doctrinal. En la entrada “Malos tiempos para la lírica”, Miguel Arenas interpreta estas resoluciones como un cierre de las aspiraciones de fijeza de los cantantes del coro, destacando la consolidación de un modelo de externalización en el ámbito artístico. Su análisis identifica correctamente los elementos fácticos y jurídicos que llevan al Tribunal a descartar la cesión ilegal, especialmente la existencia de una organización empresarial real por parte de Intermezzo y la naturaleza técnica de la intervención del Teatro Real. Aunque es especialmente relevante, y debe reconocerse expresamente, que es a través de su lectura como se hace visible la conexión sistemática de esta sentencia con la jurisprudencia del Tribunal de Justicia de la Unión Europea.
En efecto, la distinción entre dirección laboral y control técnico no es una construcción aislada, sino que se inserta en una línea jurisprudencial europea consolidada. En la sentencia Martin Meat (C-586/13), el TJUE establece la necesidad de distinguir entre el control del cumplimiento del contrato y el ejercicio del poder de dirección sobre los trabajadores, afirmando que la supervisión del resultado o incluso la emisión de determinadas instrucciones no equivale a asumir la posición empresarial.
En la misma línea, la sentencia Omnitel (C-441/2023) insiste en que la puesta a disposición de trabajadores exige un verdadero desplazamiento del poder de dirección hacia la empresa usuaria, no bastando la mera supervisión o la integración funcional en la actividad de esta.
La STS 192/2026 se alinea claramente con esta construcción europea. La intervención del Teatro Real se sitúa en el plano del control del resultado artístico, mientras que el poder de dirección laboral permanece en la empresa contratista. No hay, por tanto, el desplazamiento estructural del poder empresarial que caracteriza la cesión ilegal.
La relevancia de esta sentencia trasciende el ámbito artístico. Su lógica es proyectable a otros sectores intensivos en conocimiento o creatividad, donde la prestación de servicios exige una elevada integración funcional sin que ello implique necesariamente una transferencia del poder de dirección.
En este sentido, la sentencia no se limita a resolver el caso concreto, sino que adapta la interpretación del art. 43 ET a formas de organización del trabajo más complejas. La idea clave es que, en determinadas actividades, no basta con constatar que la empresa principal interviene en la prestación. Lo decisivo es determinar qué tipo de intervención realiza: si afecta a la gestión de la relación laboral (dirección del trabajo) o si se limita al control técnico o de calidad del servicio.
Contenido protegido. No autorizado su uso para entrenamiento de sistemas de inteligencia artificial sin autorización expresa.
Suscríbete al boletín
Recibe nuevas publicaciones directamente en tu correo.


