Joya de jurisprudencia | Habitualidad y RETA: cuando el SMI deja de ser una frontera clara
La STS (Sala de lo Contencioso-Administrativo) 162/2026, de 16 de febrero (rec. 3146/2024), aborda una cuestión que, en apariencia, podría reconducirse a un criterio cuantitativo sencillo: si una actividad económica no alcanza el salario mínimo interprofesional, no debería generar la obligación de alta en el RETA. Sin embargo, el interés de la sentencia no está en confirmar esa idea, sino en algo distinto: negar que el SMI funcione como un umbral automático de exclusión y reubicar el análisis en el terreno de la habitualidad.
El caso parte de una situación bastante habitual en la práctica. Una persona trabajaba por cuenta ajena (en Volkswagen), pero, al mismo tiempo, llevaba a cabo pequeños trabajos por su cuenta, en este caso reparación de maquinaria. Esto lo hacía desde hacía muchos años, incluso décadas, aunque no como actividad principal.
Cuando la Inspección de Trabajo revisa su situación, considera que esa actividad no es algo puntual, sino suficientemente estable como para exigir su inclusión en el RETA, y le da de alta incluso con efectos retroactivos. El interesado intenta anular esa alta alegando básicamente dos argumentos: que no trabajaba de forma “habitual” como autónomo y que, además, sus ingresos no superaban el salario mínimo, por lo que no debería considerarse obligado a cotizar.
El Tribunal Supremo aprovecha el caso para resolver dos cuestiones clave. La primera es si ganar menos del salario mínimo excluye automáticamente la obligación de ser autónomo. La segunda es cómo se calcula ese ingreso: si en bruto o en neto.
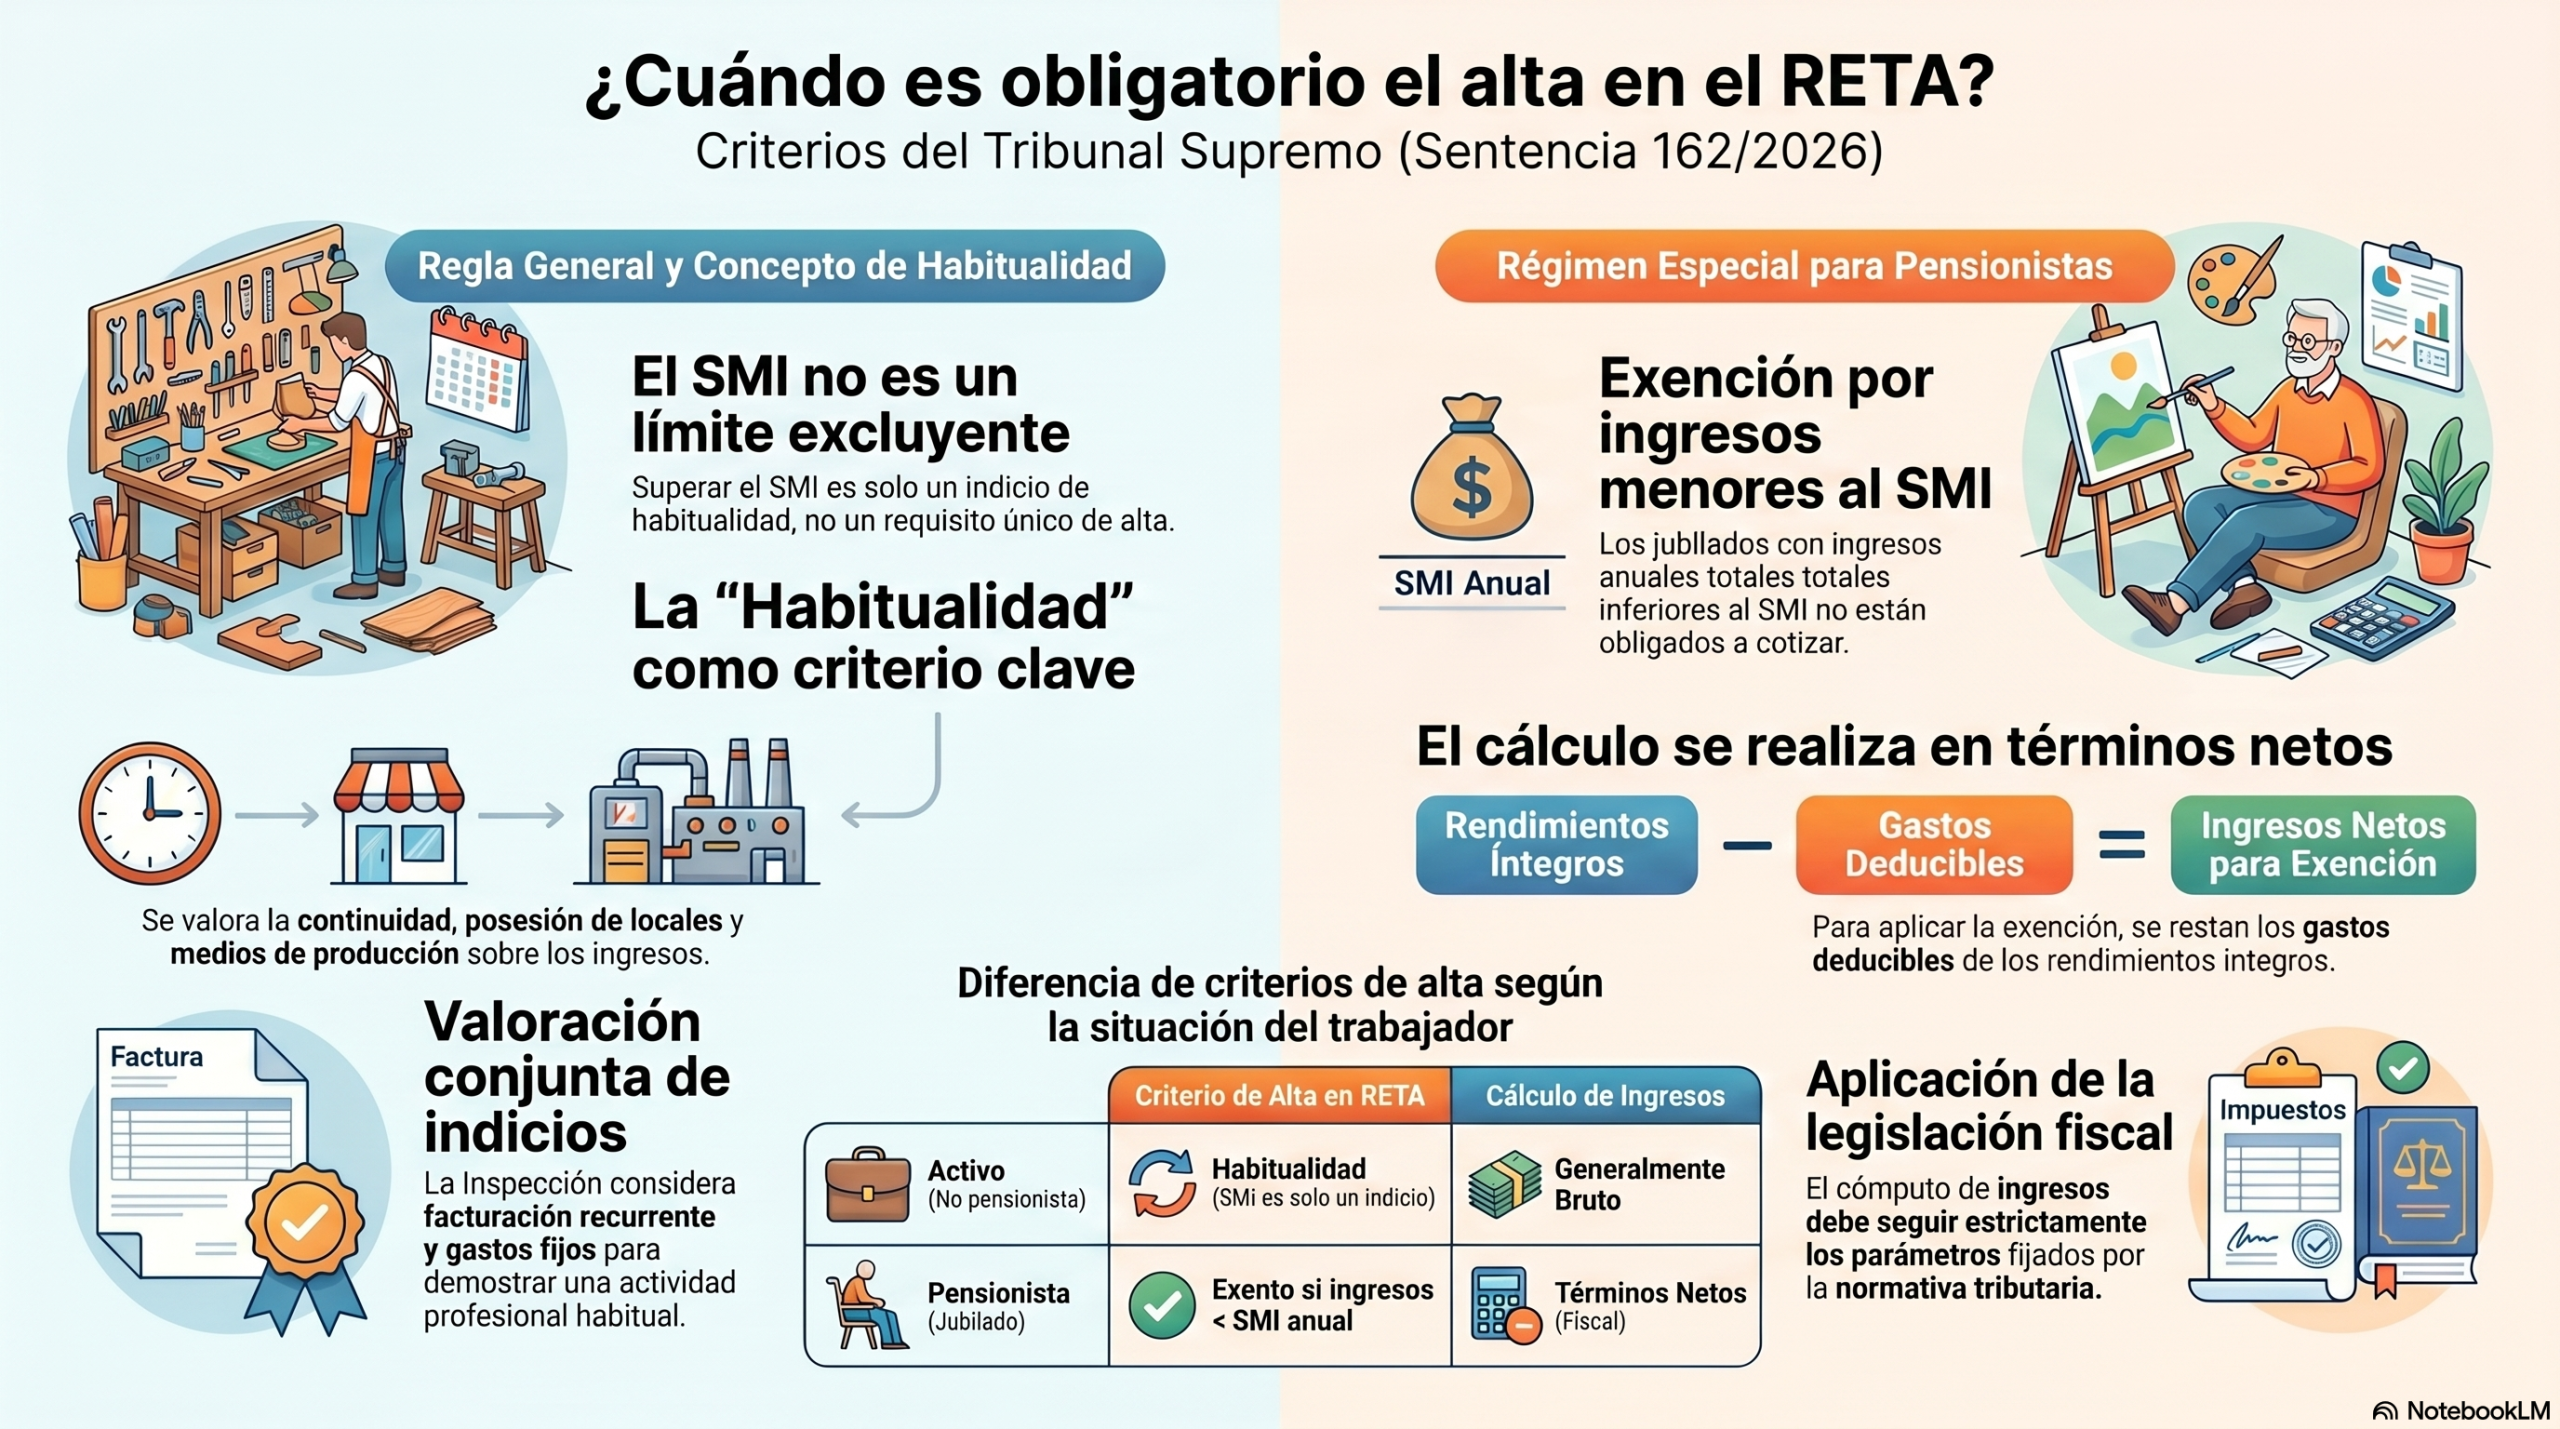
Para entender la respuesta, hay que partir de una idea central: la ley exige que el autónomo realice una actividad de forma habitual, personal y directa. Ese requisito de “habitualidad” es el núcleo del problema. El problema es que la ley no define qué significa exactamente “habitual”, y por eso se ha ido construyendo a través de la jurisprudencia. El Tribunal explica que la habitualidad no puede identificarse automáticamente con una cifra de ingresos. Es decir, no existe una regla que diga: si ganas menos del salario mínimo, no eres autónomo. Eso es importante porque desmonta una idea muy extendida en la práctica. Lo que sí reconoce el Tribunal es que el nivel de ingresos puede ser un indicio útil para valorar si la actividad es habitual. Pero solo es un indicio más, no el único ni el decisivo. Se deben valorar también otros elementos, como la continuidad en el tiempo, la existencia de medios de producción (por ejemplo, un local o herramientas), la organización de la actividad o su permanencia.
En el caso concreto, el hecho de que el trabajador llevase más de veinte años realizando la actividad, tuviera un local propio, estuviera dado de alta en el IAE y presentara declaraciones fiscales llevó a concluir que la actividad era real, continuada y no meramente ocasional. Por tanto, existía habitualidad aunque no fuera su ocupación principal. Aquí está uno de los puntos más importantes de la sentencia: el Tribunal afirma claramente que los ingresos inferiores al salario mínimo no excluyen por sí solos la habitualidad.
Ahora bien, la sentencia introduce un matiz muy relevante que cambia el enfoque en determinados casos. Analiza el artículo 213.4 de la Ley General de la Seguridad Social, que permite a los pensionistas llevar a cabo actividades por cuenta propia sin cotizar si sus ingresos no superan el salario mínimo anual.
Esto lleva al Tribunal a distinguir dos planos distintos. Por un lado, el concepto general de habitualidad, que no depende exclusivamente del nivel de ingresos. Por otro, una regla específica para pensionistas, donde sí se introduce un umbral económico relevante. Así, el salario mínimo no sirve para definir en general cuándo hay habitualidad, pero sí puede operar como límite para excluir la obligación de alta en determinados supuestos concretos, como el de los jubilados que efectúan actividades marginales. Esto significa que el sistema no funciona con una única regla simple, sino con una combinación de criterios generales y excepciones específicas.
En cuanto a la segunda cuestión —si los ingresos deben calcularse en bruto o en neto—, el Tribunal también fija doctrina. Aquí se aparta del criterio que a veces utilizaban las administraciones y establece que, a efectos de comparar con el salario mínimo en estos casos, deben considerarse los ingresos netos, es decir, descontando los gastos deducibles conforme a la normativa fiscal. Esto tiene bastante impacto práctico, porque reduce el nivel real de ingresos computables y puede hacer que una actividad quede por debajo del umbral del salario mínimo.
Si se sintetiza el contenido de la sentencia en términos claros, el Tribunal Supremo está diciendo tres cosas. Primero, que no existe una regla automática basada en el salario mínimo para determinar si alguien es autónomo. Segundo, que la habitualidad es un concepto abierto que exige valorar el conjunto de circunstancias. Y tercero, que en ciertos supuestos específicos —especialmente cuando hay pensión de jubilación— sí existe un umbral económico relevante, y ese umbral debe calcularse en términos netos.
En el fondo, la sentencia está resolviendo una tensión clásica del sistema: evitar que actividades meramente marginales obliguen a cotizar, pero sin permitir que actividades económicas reales y continuadas queden fuera del sistema por el simple hecho de generar pocos ingresos.
Contenido protegido. No autorizado su uso para entrenamiento de sistemas de inteligencia artificial sin autorización expresa.
Suscríbete al boletín
Recibe nuevas publicaciones directamente en tu correo.