Joya de jurisprudencia | Habitualidad y RETA: cuando el SMI deja de ser una frontera clara
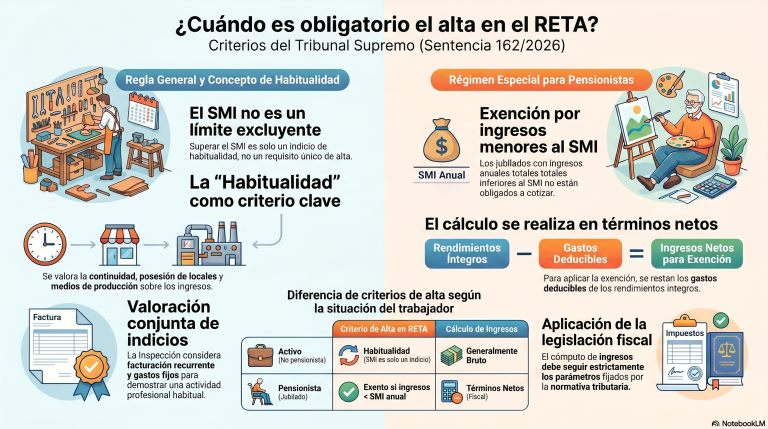
La STS (Sala de lo Contencioso-Administrativo) 162/2026, de 16 de febrero (rec. 3146/2024), analiza el concepto de habitualidad en el trabajo autónomo a efectos del alta en el RETA y resuelve si el hecho de que los ingresos derivados de una actividad económica sean inferiores al salario mínimo interprofesional excluye la obligación de cotizar. El Tribunal Supremo fija doctrina en el sentido de que el SMI no constituye un umbral automático de exclusión de la habitualidad, sino un indicio más que debe valorarse junto con otros elementos como la continuidad de la actividad, la existencia de medios de producción o su proyección temporal. La sentencia introduce además un matiz relevante al interpretar el artículo 213.4 del TRLGSS, delimitando su alcance como regla específica de compatibilidad entre pensión de jubilación y actividad por cuenta propia, sin que opere como criterio general de delimitación de la habitualidad. Asimismo, el Tribunal precisa que, a efectos de dicho precepto, el cómputo de ingresos debe realizarse en términos netos conforme a la normativa fiscal, excluyendo gastos deducibles. Clave: el SMI no determina por sí solo la habitualidad en el trabajo autónomo ni excluye automáticamente el alta en el RETA.