Joyas de jurisprudencia | Subrogación convencional y derechos en trance de adquisición
La STS (Sala de lo Social) núm. 301/2026, de 25 de marzo, ponente Félix V. Azón Vilas (rec. 4572/2024), aborda una cuestión técnicamente muy interesante en materia de subrogación convencional en el sector de handling: si la empresa cesionaria debe asumir, como garantía ad personam, una expectativa salarial vinculada al futuro devengo de un trienio que procedía del régimen convencional de Iberia, cuando los trabajadores habían sido subrogados antes de que finalizara el periodo de suspensión del cómputo de antigüedad previsto en el convenio de origen.
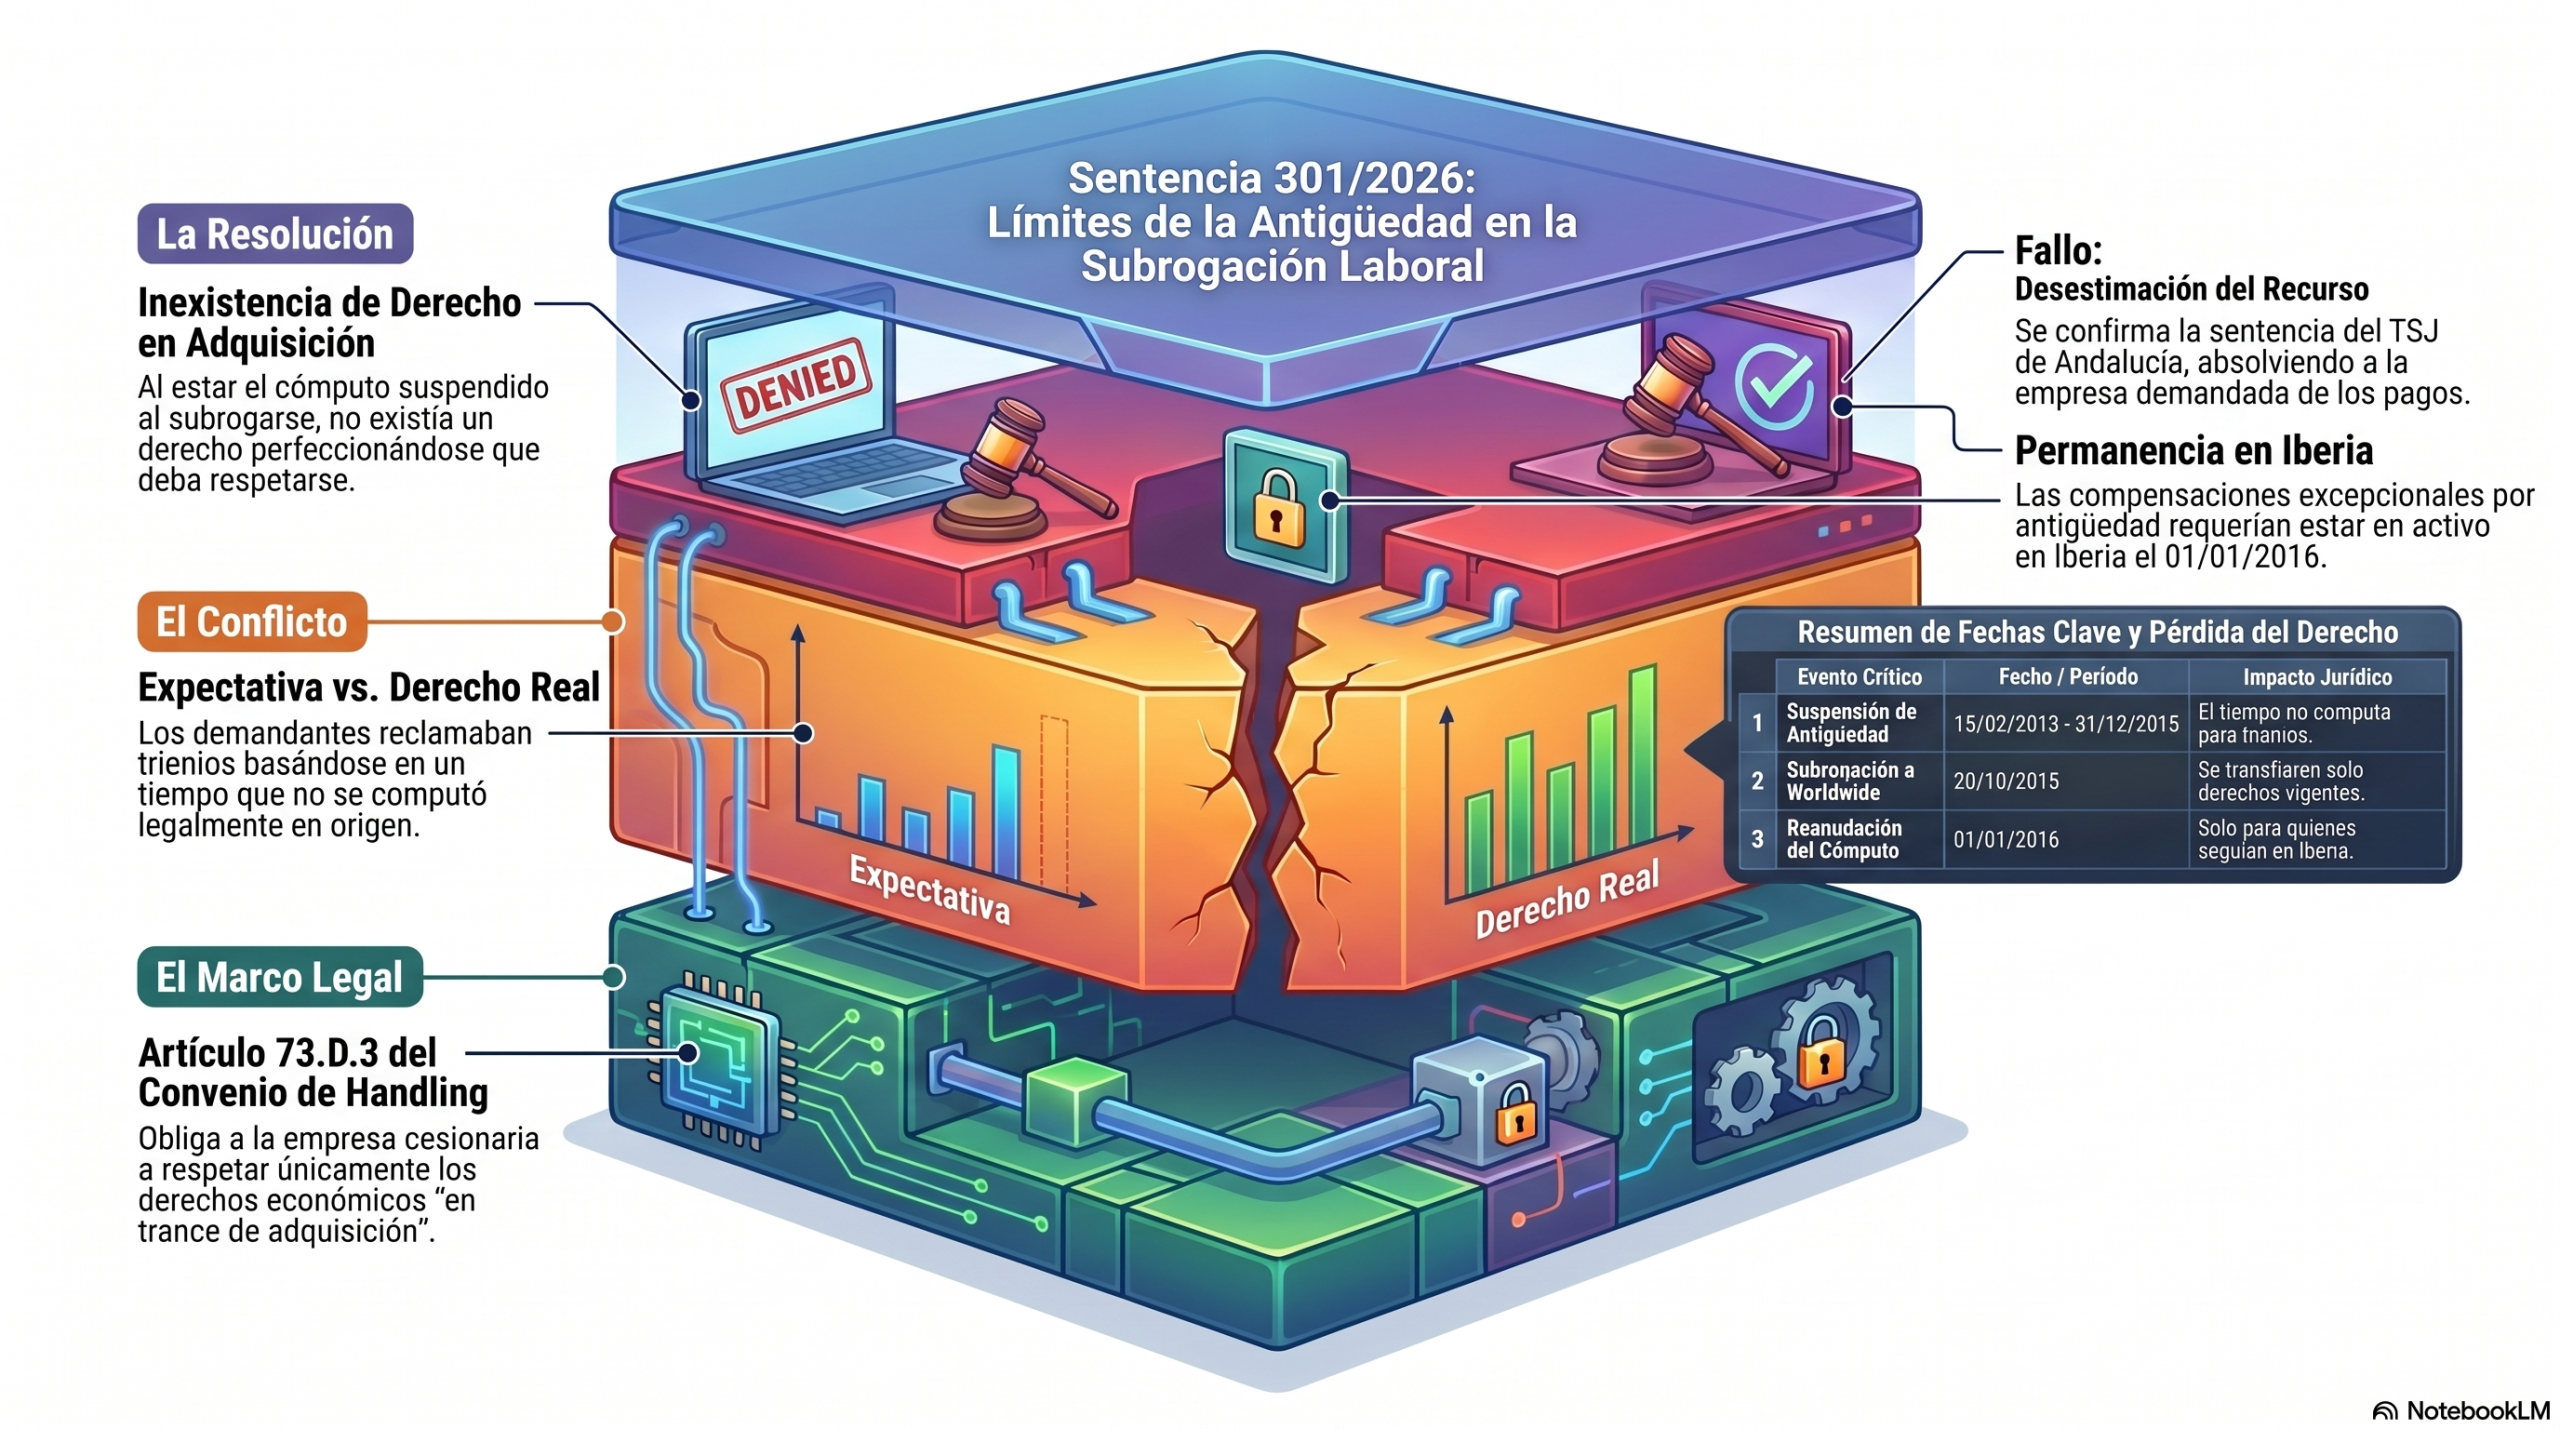
La cuestión central no es si existió una subrogación empresarial, porque eso no se discute. Los trabajadores prestaban servicios para Iberia en el aeropuerto de Sevilla y, el 20 de octubre de 2015, pasaron a trabajar para Worldwide Flight Services, S.A. como consecuencia de la pérdida por Iberia del concurso público de handling de rampa. También está aceptado que, desde la subrogación, la relación laboral queda sometida al convenio sectorial de asistencia en tierra en aeropuertos. El problema jurídico es otro: determinar si la nueva empresa debía respetar una expectativa económica nacida bajo el convenio de Iberia, cuando en el momento de la subrogación el cómputo de antigüedad para generar trienios estaba suspendido.
Los trabajadores defendían que sí tenían derecho al reconocimiento de un nuevo trienio. Su razonamiento era sencillo: antes de ser subrogados, trabajaban en Iberia, tenían antigüedad reconocida y estaban acumulando tiempo para generar un nuevo trienio. Aunque el convenio de Iberia había suspendido temporalmente el cómputo de antigüedad entre el 15 de marzo de 2013 y el 31 de diciembre de 2015, los trabajadores entendían que esa suspensión no destruía su expectativa.A su juicio, el derecho no había desaparecido, sino que simplemente había quedado aplazado hasta que se reanudara el cómputo. A partir de ahí, invocaban el art. 73.D.3 del convenio de handling. Esta norma obliga a la empresa entrante a respetar los derechos económicos en trance de adquisición referidos a antigüedad o progresión que existieran en la empresa saliente. Para los trabajadores, el futuro trienio era precisamente eso: un derecho económico todavía no consolidado, pero ya en proceso de adquisición. Por tanto, la empresa cesionaria debía respetarlo hasta que se perfeccionara. La lógica de la parte trabajadora se basa en la continuidad de la relación laboral. Si el trabajador ya había generado una parte del tiempo necesario para acceder al siguiente trienio, la subrogación no debía perjudicarle. Desde esta perspectiva, el cambio de empresa no podía borrar una expectativa económica nacida en la empresa anterior. Por eso no pedían solo una declaración general de antigüedad, sino el reconocimiento de un trienio adicional y el pago de las diferencias salariales correspondientes. La reclamación económica tenía varias consecuencias. Al reconocer un nuevo trienio, también debían recalcularse otros conceptos ligados al salario, como las horas nocturnas, las horas de domingo, las horas festivas y las diferencias derivadas del nivel salarial. Por tanto, el núcleo de la demanda era el trienio, pero de él dependían otros importes salariales.
La empresa, por el contrario, sostuvo que no podía transmitirse por subrogación un derecho que no existía realmente en Iberia en el momento del cambio empresarial. Worldwide Flight Services no negaba que, en abstracto, debiera respetar derechos económicos en trance de adquisición. Lo que discutía era que en este caso hubiera un derecho de esa naturaleza. Su argumento principal se apoyaba en la suspensión del devengo de antigüedad establecida en el convenio de Iberia. La disposición transitoria vigesimoprimera del XX Convenio colectivo de Iberia había previsto que, entre el 15 de marzo de 2013 y el 31 de diciembre de 2015, quedaba suspendido el devengo de antigüedad a efectos de trienios. Además, indicaba expresamente que ese periodo no sería computable para el premio de antigüedad. Para la empresa, esta previsión era determinante: si durante ese periodo no se generaba antigüedad a efectos de trienios, no había ningún derecho económico en curso de adquisición que la empresa entrante tuviera que respetar.
La empresa también diferenciaba entre el trienio ordinario y la compensación prevista en el convenio de Iberia. A su juicio, la disposición transitoria vigesimosegunda no reconocía un trienio nuevo, sino una compensación excepcional por los efectos de la suspensión pactada en Iberia. Esa compensación tenía sentido dentro del convenio de Iberia y para los trabajadores que reunieran las condiciones previstas en ese convenio, pero no podía imponerse automáticamente a una empresa distinta, que aplicaba otro convenio colectivo.
El TSJ de Andalucía aceptó esta tesis empresarial. Consideró que, cuando se produjo la subrogación, los trabajadores no tenían un derecho económico en trance de adquisición. La razón era que el cómputo de antigüedad estaba suspendido en Iberia y que la compensación posterior prevista en el convenio de Iberia no era una condición salarial ordinaria trasladable a la empresa cesionaria, sino una medida transitoria propia de esa empresa. Sin embargo, existía una sentencia de contraste que había resuelto un caso similar en sentido contrario. Esa otra sentencia entendía que la suspensión del cómputo no eliminaba la expectativa de generar el trienio, sino que solo la aplazaba. Según esa tesis, el trabajador conservaba una expectativa protegible y la empresa cesionaria debía respetarla por aplicación del art. 73.D.3 del convenio de handling.
Aquí aparece la verdadera cuestión jurídica de fondo. Todo depende de cómo se interprete la expresión “derechos económicos en trance de adquisición”. Hay dos lecturas posibles. Una lectura amplia entiende que esa expresión protege expectativas salariales aún no consolidadas, siempre que tengan una base previa en la relación laboral anterior. Una lectura más estricta exige que, en el momento de la subrogación, el derecho estuviera realmente generándose conforme al convenio aplicable en la empresa cedente. El Tribunal Supremo opta por la interpretación estricta.
Para el Tribunal Supremo, el art. 73.D.3 del convenio de handling no crea derechos nuevos. Su función es conservar derechos que ya existían en la empresa saliente, aunque todavía no estuvieran completamente perfeccionados. Por tanto, antes de imponer una obligación a la empresa entrante, hay que comprobar si en Iberia existía realmente un derecho económico en curso de adquisición. Ese análisis lleva al Tribunal Supremo al convenio de Iberia. El art. 127 regulaba el complemento de antigüedad, pero las disposiciones transitorias vigesimoprimera y vigesimosegunda modificaban temporalmente ese régimen. La disposición transitoria vigesimoprimera suspendía el devengo de antigüedad entre el 15 de marzo de 2013 y el 31 de diciembre de 2015. Además, excluía expresamente ese periodo del cómputo para generar trienios. Para el Tribunal Supremo, si el convenio de Iberia decía que durante ese periodo no se devengaba antigüedad a efectos de trienios, no puede afirmarse que los trabajadores estuvieran adquiriendo un derecho económico durante ese tiempo. No había un trienio en proceso de maduración, sino un devengo suspendido por norma convencional. La disposición transitoria vigesimosegunda tampoco cambia la conclusión. El Tribunal Supremo entiende que esa previsión no reactivaba automáticamente el trienio suspendido ni convertía la expectativa en un derecho exportable a otra empresa. Lo que hacía era establecer una compensación excepcional por la pérdida de expectativa respecto del complemento de antigüedad. Esa compensación estaba vinculada al convenio de Iberia y a las condiciones previstas en él, no al convenio de handling ni a la empresa cesionaria.
La Sala utiliza además un argumento de coherencia. Si los trabajadores que permanecieron en Iberia no podían computar el periodo comprendido entre el 15 de marzo de 2013 y el 31 de diciembre de 2015 para generar trienios, tampoco podían hacerlo quienes dejaron de prestar servicios en Iberia el 20 de octubre de 2015 por efecto de la subrogación. La subrogación no puede colocar al trabajador en una situación mejor que la que habría tenido si hubiera seguido en la empresa de origen.
Por eso el Tribunal Supremo concluye que los demandantes no tenían un derecho económico en trance de adquisición en el momento de la subrogación. Tenían antigüedad reconocida, pero esa antigüedad no estaba generando en ese momento el trienio reclamado, porque el devengo estaba suspendido. Y si no existía ese derecho en Iberia, la empresa cesionaria no estaba obligada a respetarlo.
La diferencia es importante. Una cosa es la antigüedad como dato histórico de la relación laboral. Otra cosa distinta es el derecho económico a percibir un trienio. Y otra diferente es una compensación excepcional prevista por un convenio concreto para afrontar los efectos de una suspensión temporal. La sentencia separa cuidadosamente estos tres planos y evita que se confundan.
La consecuencia final es que el Tribunal Supremo desestima el recurso de los trabajadores. Confirma que no tienen derecho al reconocimiento del trienio adicional ni a las diferencias salariales reclamadas. No porque la subrogación permita eliminar derechos adquiridos, sino porque, en este caso, el derecho invocado no existía jurídicamente como derecho económico en trance de adquisición.
La enseñanza principal de la sentencia es clara: en una subrogación convencional, la empresa entrante debe respetar los derechos económicos pendientes de consolidación, pero solo si esos derechos estaban realmente vivos en la empresa saliente. No basta con una expectativa abstracta, ni con una posibilidad futura, ni con la antigüedad histórica del trabajador. Hay que comprobar si el convenio de origen permitía afirmar que el derecho estaba efectivamente en proceso de adquisición.
La sentencia tiene una proyección práctica relevante para muchos sectores con subrogaciones frecuentes. En actividades como handling, limpieza, seguridad, mantenimiento, transporte o servicios externalizados, es habitual que los trabajadores pasen de una empresa a otra arrastrando antigüedad, pluses, progresiones o condiciones anteriores. Esta resolución recuerda que no todo se transmite automáticamente. Lo que se transmite son derechos consolidados o derechos realmente en curso de adquisición, no expectativas salariales suspendidas, condicionadas o vinculadas exclusivamente al convenio de la empresa saliente.
La clave práctica es esta: antes de reclamar a la empresa entrante un complemento procedente de la empresa anterior, hay que analizar con precisión qué naturaleza tenía ese complemento, cómo se devengaba, si estaba suspendido, si dependía de permanecer en la empresa cedente y si en la fecha de la subrogación podía considerarse un derecho económico vivo. Esa es la verdadera aportación de la sentencia.
Contenido protegido. No autorizado su uso para entrenamiento de sistemas de inteligencia artificial sin autorización expresa.
Suscríbete al boletín
Recibe nuevas publicaciones directamente en tu correo.