Debates | Entrada inspectora, domicilio constitucional y empresa: la reacción de la ITSS tras la STS 441/2026
La Instrucción 4/2026, de 4 de mayo, de la ITSS reacciona directamente frente a la STS (Sala de lo Contencioso-Administrativo, Sección Tercera) 441/2026, de 14 de abril (rec. 6309/2023), que condicionó determinadas entradas inspectoras en empresas a la existencia de consentimiento o autorización judicial previa. La cuestión reabre el debate sobre el alcance constitucional del domicilio de las personas jurídicas y sobre los límites del modelo tradicional de actuación inspectora.
La publicación de la Instrucción 4/2026, de 4 de mayo, de la Inspección de Trabajo y Seguridad Social, constituye una de las respuestas institucionales más relevantes a la STS (Sala de lo Contencioso-Administrativo, Sección Tercera) 441/2026, de 14 de abril (rec. 6309/2023), que ya tuve ocasión de analizar en esta otra entrada.
El texto de la Instrucción puede consultarse a continuación:
La sentencia del TS introduce un elemento con enorme impacto práctico para el modelo clásico de actuación inspectora: la necesidad de autorización judicial previa cuando la entrada afecte al domicilio constitucionalmente protegido de una persona jurídica, incluso si este coincide físicamente con un centro de trabajo. La Instrucción intenta ahora reconducir el alcance práctico de esa doctrina y preservar la operatividad ordinaria de la actuación inspectora. Pero al hacerlo, pone de manifiesto una tensión jurídica: cómo equilibrar la eficacia del control administrativo con la protección constitucional derivada del artículo 18.2 CE.
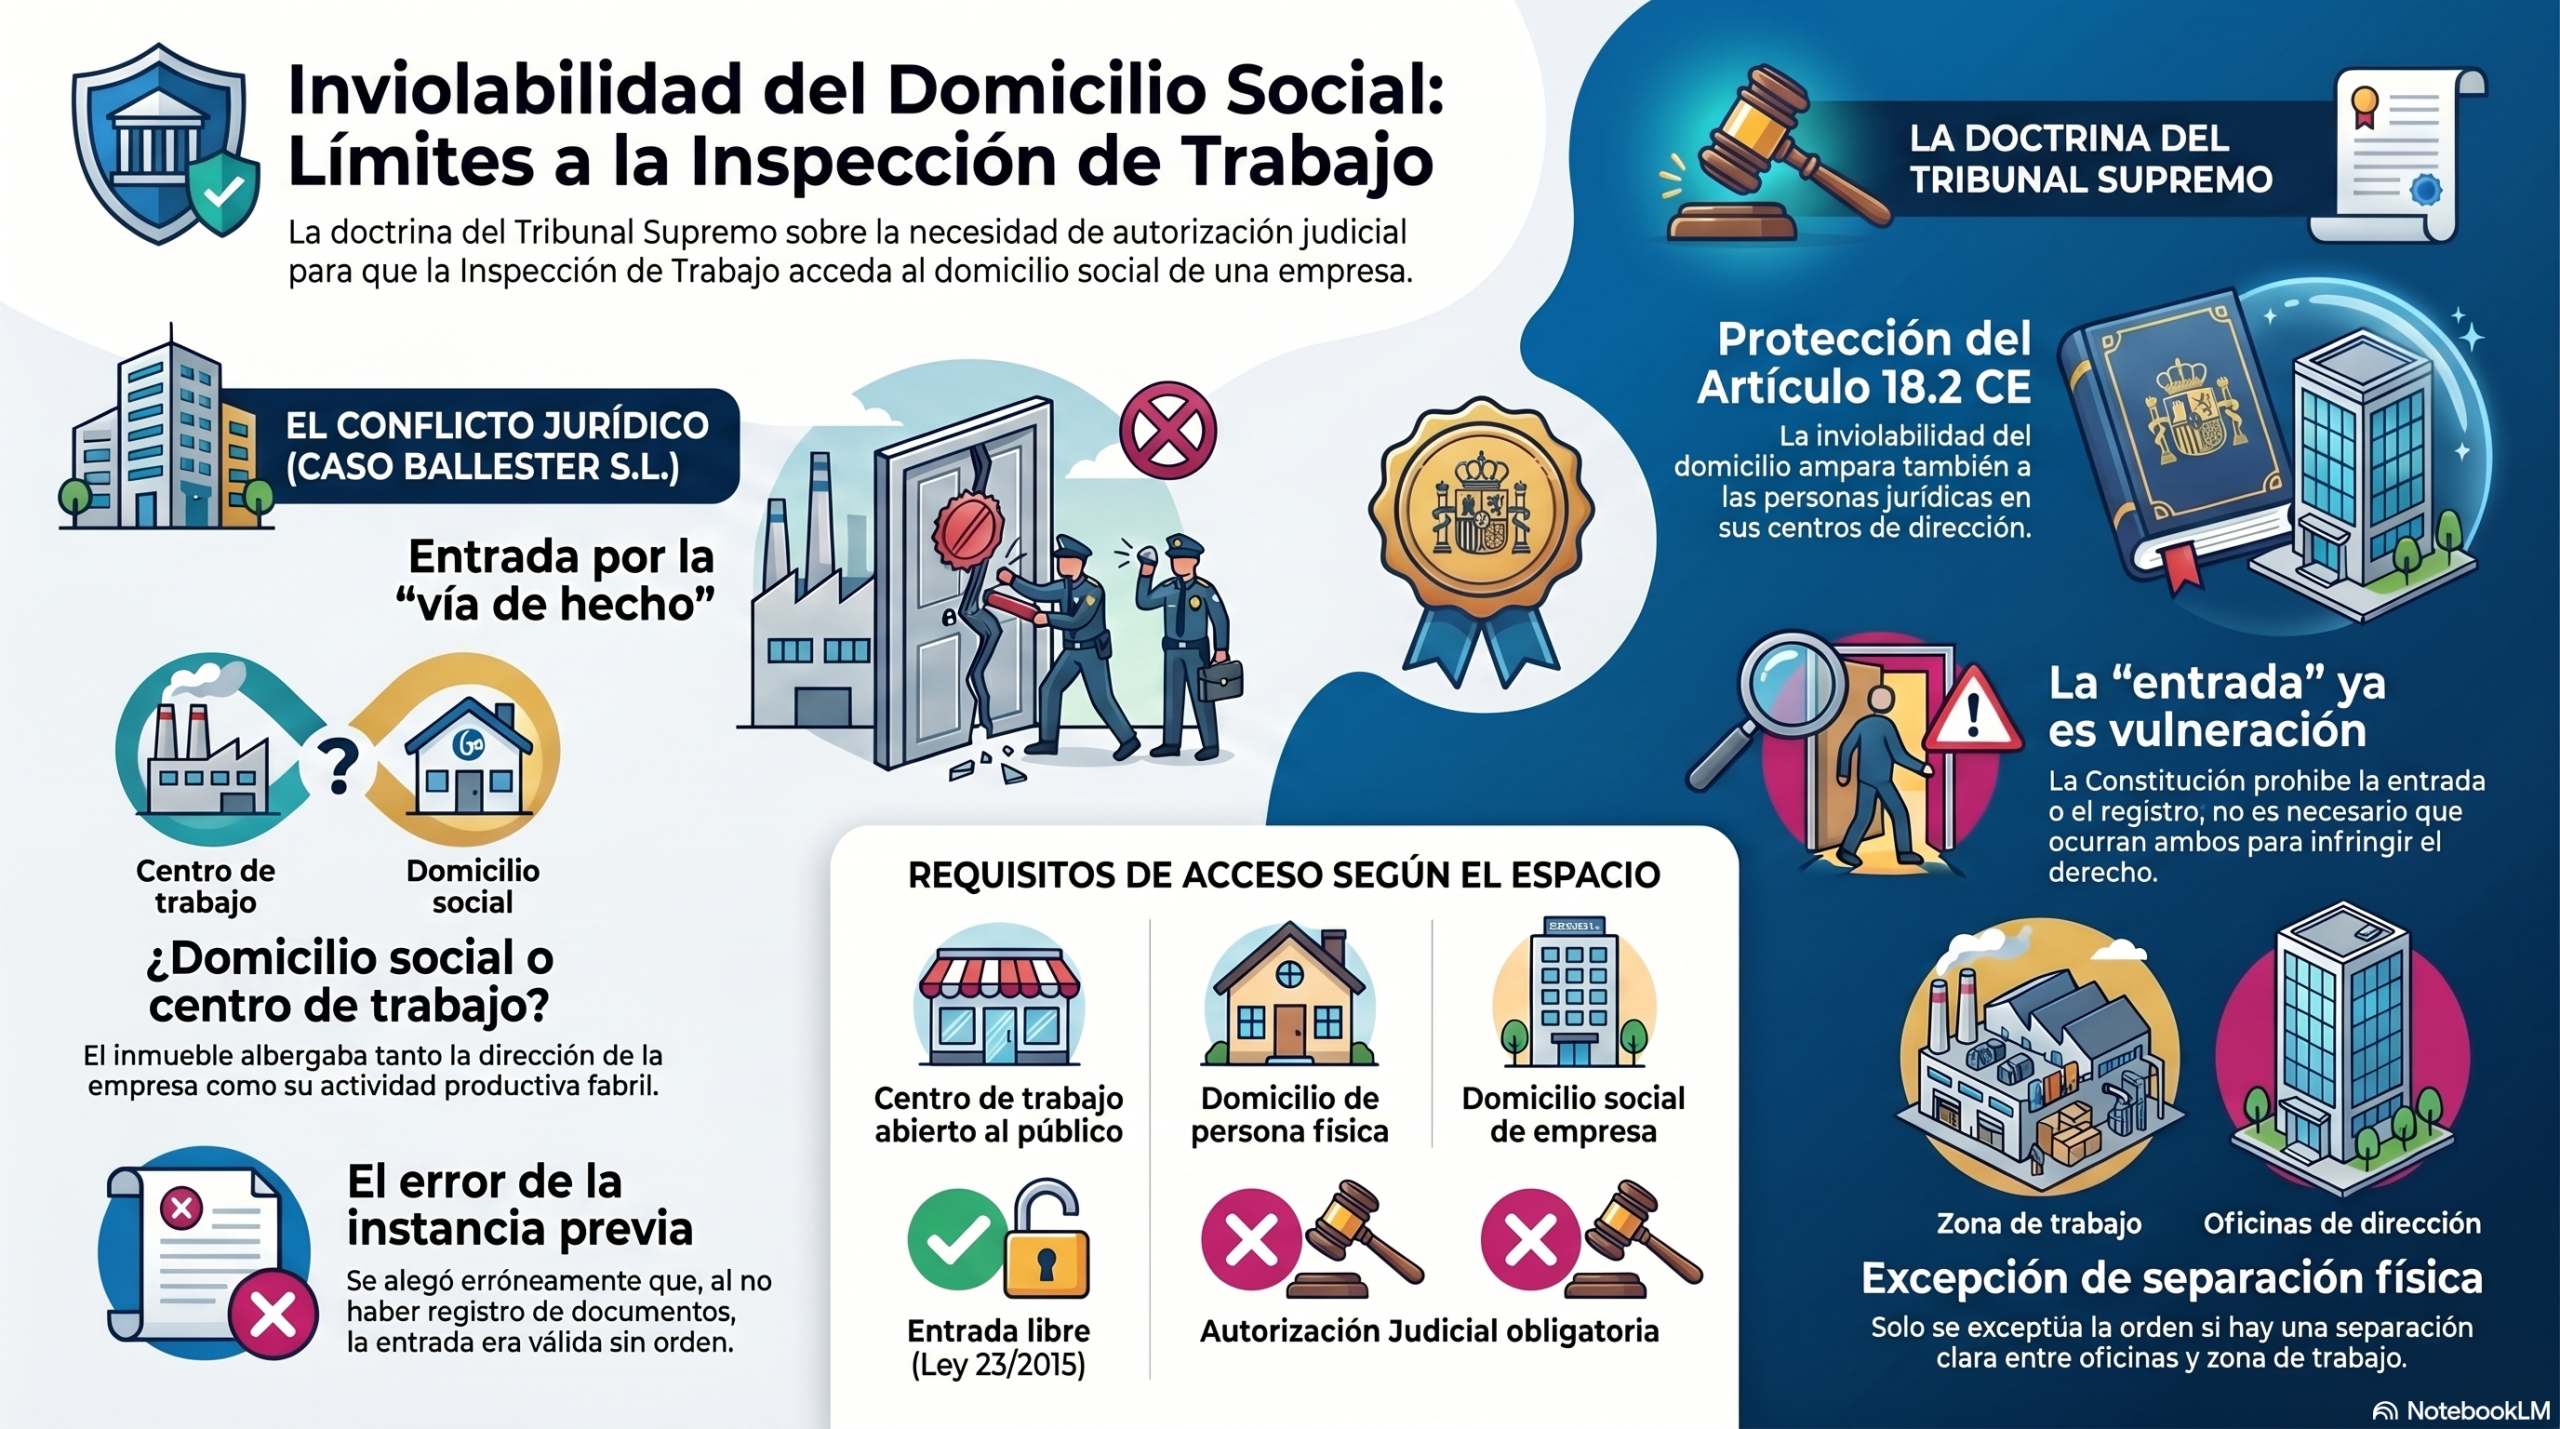
La STS parte de una idea central. Cuando un espacio constituye simultáneamente domicilio social y centro de trabajo, la entrada inspectora no puede producirse libremente sin consentimiento ni autorización judicial, salvo que exista una separación física apreciable entre la zona protegida y el espacio estrictamente laboral o productivo. El Tribunal Supremo entiende que el artículo 13 de la Ley 23/2015, de 21 de julio, Ordenadora del Sistema de Inspección de Trabajo y Seguridad Social, no contiene una habilitación suficiente para acceder sin control judicial al domicilio constitucionalmente protegido de una persona jurídica.
La Instrucción 4/2026 responde expresamente a esa construcción. El texto rechaza que exista una “laguna legal” y sostiene que el legislador ha mantenido históricamente un modelo basado en la libre entrada inspectora en centros de trabajo, exceptuando únicamente el domicilio de las personas físicas. Además, invoca el Convenio núm. 81 de la OIT sobre inspección del trabajo en la industria y el comercio para reforzar la legitimidad de las visitas sin previo aviso. Sin embargo, aunque discrepa abiertamente del criterio del Supremo, la propia Instrucción acaba reorganizando toda la actuación inspectora alrededor de la doctrina fijada por la sentencia.
La estrategia seguida por la ITSS consiste en restringir al máximo el concepto de “domicilio constitucionalmente protegido”. Para ello, la Instrucción recupera la doctrina constitucional derivada de la STC 69/1999, de 26 de abril, según la cual la protección del artículo 18.2 CE respecto de las personas jurídicas solo alcanza aquellos espacios indispensables para el desarrollo reservado de la actividad de dirección o para la custodia de documentación sensible de la sociedad.
A partir de ahí, la Instrucción construye una diferenciación funcional y espacial dentro de la empresa. Despachos de administración, salas de consejo, alta dirección o archivos quedarían potencialmente protegidos. En cambio, almacenes, vestuarios, líneas de producción, zonas comerciales o espacios ordinarios de prestación laboral continuarían siendo plenamente accesibles para la actuación inspectora sin necesidad de autorización judicial.
La consecuencia práctica es evidente: la mera coincidencia entre domicilio social y centro de trabajo no bastaría para impedir la visita inspectora. La empresa deberá identificar y delimitar físicamente qué espacios considera protegidos constitucionalmente. Y la negativa injustificada al acceso a zonas no protegidas podría incluso calificarse como obstrucción a la labor inspectora.
En realidad, la Instrucción transforma un conflicto constitucional en un problema de delimitación espacial. La STS parecía situar la garantía constitucional antes de la entrada, imponiendo una cautela reforzada cuando concurriesen domicilio y centro de trabajo en un mismo espacio. La Instrucción, en cambio, desplaza gran parte del conflicto al propio momento de la visita y deja al inspector un margen importante de apreciación práctica sobre qué zonas quedan protegidas y cuáles no.
Porque en muchos supuestos —especialmente en pequeñas empresas— la separación entre dirección y actividad laboral no existe realmente de forma clara. Numerosos negocios mezclan funciones administrativas, comerciales y productivas en espacios reducidos y compartidos. Precisamente por ello, la doctrina del Supremo tiene potencialmente un alcance mucho mayor del que inicialmente podría parecer.
La propia Instrucción parece consciente de esa fragilidad y por eso insiste reiteradamente en la importancia de documentar la actuación inspectora. La diligencia pasa a ocupar un papel central: describir qué zonas se visitan, qué espacios se consideran protegidos, qué se comunica al representante empresarial y qué partes del inmueble quedan excluidas. La diligencia deja así de ser un mero instrumento formal y se convierte en una pieza esencial de blindaje probatorio frente a futuras alegaciones de vulneración del artículo 18.2 CE.
La cuestión presenta además otra derivada especialmente relevante. La Instrucción revela hasta qué punto la sentencia no afecta únicamente a una técnica procesal concreta, sino al propio modelo histórico de funcionamiento de la Inspección de Trabajo. La actuación inspectora se ha construido tradicionalmente sobre tres elementos: inmediatez, acceso directo y capacidad de comprobación presencial sin previo aviso. La exigencia de autorización judicial en determinados supuestos altera parcialmente esa lógica y desplaza parte de la eficacia inspectora hacia mecanismos más formalizados, documentales y procesalizados. Eso explica el tono claramente defensivo de la Instrucción.
La ITSS intenta preservar la continuidad funcional del sistema inspector, evitando que la mera invocación del domicilio social se convierta en un mecanismo general de bloqueo de las visitas. De ahí la insistencia en distinguir entre domicilio social registral y domicilio constitucionalmente protegido en sentido material.
La cuestión probablemente acabará generando nueva litigiosidad. No tanto sobre la existencia abstracta de la facultad inspectora -que nadie discute-, sino sobre la delimitación concreta de los espacios protegidos, el alcance real de la “separación física apreciable” exigida por la STS y el margen de actuación del inspector durante la visita. Y precisamente ahí puede situarse uno de los efectos más relevantes de esta evolución jurisprudencial y administrativa: el centro de gravedad del conflicto se desplaza desde la potestad de entrada hacia la arquitectura física y funcional de la empresa.
La pregunta ya no será únicamente si la Inspección puede entrar o no en un centro de trabajo. La verdadera discusión pasará a ser qué parte concreta de ese centro queda amparada por la protección constitucional del artículo 18.2 CE.
Contenido protegido. No autorizado su uso para entrenamiento de sistemas de inteligencia artificial sin autorización expresa.
Suscríbete al boletín
Recibe nuevas publicaciones directamente en tu correo.


